
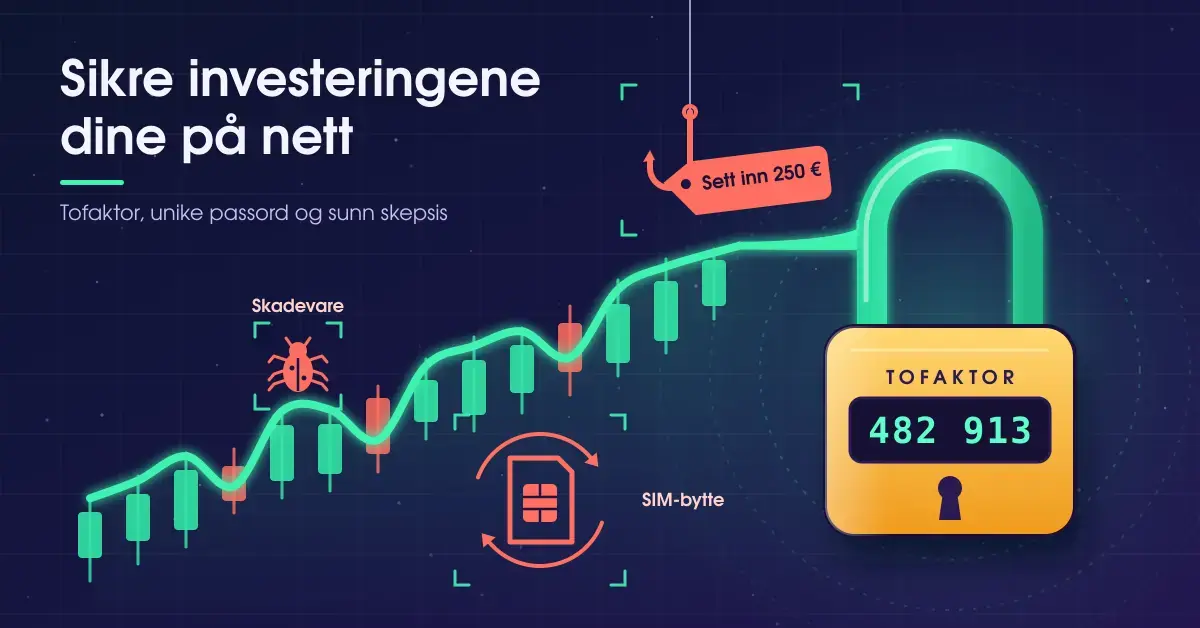
Nettkriminalitet og aksjer henger tettere sammen enn mange tror. I det øyeblikket du logger inn på en handelsplattform, en nettbank eller en kryptobørs, blir investeringene dine et mål for svindlere – enten gjennom falske plattformer, kapring av kontoer eller skadelig programvare. Jo mer penger og personlig informasjon som er involvert, desto mer attraktivt blir du for kriminelle. Denne guiden forklarer hvordan truslene ser ut, hvordan du gjenkjenner dem, og hvilke konkrete grep som beskytter pengene dine. Vil du samtidig lære mer om selve aksjehandelen og hvilke apper som finnes, kan du blant annet finne veiledning hos aksjeskole.com.
Viktige punkter
- Investeringssvindel vokser raskest: falske «tradingplattformer» uten norsk tillatelse presser deg til å sette inn penger – ofte rundt 250 EUR/USD.
- Kontoen din er målet: phishing, skadevare og SIM-bytte brukes for å kapre handels- og kryptokontoer.
- Sikre innloggingen: bruk tofaktorpålogging (helst app eller sikkerhetsnøkkel, ikke SMS) og unike passord.
- Krypto krever ekstra forsiktighet: den som har de private nøklene, eier pengene. Hold gjenopprettingsfrasen offline.
- Sjekk før du investerer: kontroller tillatelse i Finanstilsynets virksomhetsregister og se etter markedsadvarsler.
- La deg aldri stresse: hastverk og «garantert» avkastning er de tydeligste svindeltegnene.
Hva har nettkriminalitet med aksjer å gjøre?
Nettkriminalitet rammer investorer fordi handelskontoer inneholder både penger og verdifull informasjon. En kriminell som får tilgang til kontoen din, kan selge verdipapirene dine, ta ut penger eller flytte midler til egne kontoer – og mens det pågår, er du ofte låst ute. Får noen tak i e-postadressen og passordet ditt og endrer dem, kan det ta dager å få tilbake kontrollen, og i mellomtiden rekker angriperen gjerne å gjøre skade.
Trusselbildet har dessuten endret seg. Der svindel før handlet om enkle e-poster med skrivefeil, bruker kriminelle i dag profesjonelle nettsider, kunstig intelligens og målrettet press over telefon. DNB oppga at banken og kundene ble utsatt for svindelforsøk til en verdi av rundt 3,3 milliarder kroner i 2025, en økning på omtrent 30 prosent fra året før, og pekte spesielt på at investeringsbedrageri vokste markant. For deg som investerer betyr det at god digital sikkerhet er like viktig som en god investeringsstrategi. Det samme gjelder generell datasikkerhet på enhetene du handler fra.
De vanligste truslene mot deg som investerer
Truslene mot investorer faller stort sett i fire kategorier. Å kjenne dem igjen er det første steget mot å unngå dem.
Investeringssvindel og falske plattformer
Investeringssvindel er den trusselen som vokser raskest, og rammer alle aldersgrupper. En falsk «tradingplattform» ser gjerne profesjonell og trygg ut, men mangler tillatelse til å tilby investeringstjenester i Norge. Etter at du har registrert deg, blir du ofte oppringt av en såkalt «rådgiver» som presser deg til å sette inn et minstebeløp – typisk rundt 250 euro eller dollar. Deretter viser plattformen fabrikkerte grafer, «AI-trading» eller «live-gevinster» for å lokke deg til å sette inn mer. Når du prøver å ta ut penger, møter du plutselig ekstra gebyrer, fryste kontoer og en rådgiver som slutter å svare.
Phishing og kontokapring
Phishing («nettfiske») er forsøk på å lure deg til å oppgi påloggingsinformasjon eller engangskoder, for eksempel gjennom en falsk e-post, SMS eller nettside som utgir seg for å være megleren eller banken din. Målet er ofte kontokapring: at angriperen tar over handelskontoen din. Vær ekstra skeptisk til meldinger som skaper hastverk («kontoen din er sperret – logg inn nå»), og skriv alltid adressen til plattformen manuelt i stedet for å klikke på lenker. Flere konkrete råd finner du i vår gjennomgang av tryggere nettaktivitet.
Skadevare og falske apper
Skadevare (malware) er ondsinnet programvare som kan logge tastetrykkene dine, stjele passord eller kapre utklippstavlen slik at en mottakeradresse byttes ut når du limer den inn. Falske «handels-» eller «lommebok»-apper i app-butikkene og på useriøse nettsider gjør det samme. Last derfor bare ned apper fra offisielle kilder, hold enhetene oppdatert, og bruk et antivirusprogram som fanger opp skadelig programvare før den gjør skade.
SIM-bytte og kapring av telefonnummer
SIM-bytte (SIM-swapping) er en teknikk der svindlere overtar telefonnummeret ditt ved å lure mobiloperatøren til å flytte nummeret til et nytt SIM-kort. Da får de tilsendt engangskodene dine på SMS og kan omgå tofaktorpålogging som bare bruker tekstmelding. Dette er en viktig grunn til å bruke en autentiseringsapp eller fysisk sikkerhetsnøkkel i stedet for SMS-koder der det er mulig.
Slik gjenkjenner du investeringssvindel
De fleste investeringssvindler deler de samme kjennetegnene. Går flere av punktene under igjen, bør du trekke deg:
- Uoppfordret kontakt. Du blir oppringt eller kontaktet på sosiale medier av noen du ikke kjenner, som kaller seg «rådgiver» eller «megler».
- Urealistisk avkastning. Høy og «garantert» gevinst med liten eller ingen risiko finnes ikke i virkeligheten.
- Press og hastverk. Du presses til å sette inn penger raskt før et «tilbud» forsvinner.
- Manglende tillatelse. Selskapet står ikke i Finanstilsynets virksomhetsregister, og nettsiden mangler organisasjonsnummer og fysisk adresse.
- Problemer med uttak. Det er enkelt å sette inn penger, men plutselig vanskelig å få dem ut.
Sjekk alltid om tilbyderen har tillatelse før du investerer, og slå opp om plattformen står på Finanstilsynets liste over markedsadvarsler. Ta deg god tid – seriøse aktører presser deg aldri til å bestemme deg på minuttet.
Slik sikrer du handelskontoen din
Du kan redusere risikoen kraftig med noen få, konkrete tiltak. De samme grepene beskytter nettbanken, kryptobørsen og aksjeappen din.
- Bruk tofaktorpålogging (2FA). 2FA betyr at du må bekrefte innloggingen med noe mer enn passordet, for eksempel en kode fra en autentiseringsapp. Velg app eller fysisk sikkerhetsnøkkel fremfor SMS-koder.
- Bruk sterke, unike passord. Hver konto bør ha sitt eget lange passord. En passordbehandler gjør dette enkelt å få til i praksis.
- Skill investeringene fra hverdagen. Vurder en egen e-postadresse kun til handelskontoene dine, slik at den ikke dukker opp i lekkasjer fra andre tjenester.
- Hold programvaren oppdatert. Oppdateringer tetter sikkerhetshull som angripere utnytter.
- Vær forsiktig på åpne nettverk. Unngå å logge inn på handelskontoer via offentlig Wi-Fi uten en VPN, som krypterer forbindelsen din.
- Ikke gi fjerntilgang til ukjente. En «rådgiver» som vil fjernstyre PC-en din for å «hjelpe deg å investere», er et klassisk svindeltegn. Les mer om hvordan du hindrer uvedkomne tilgang til PC-en.
Viktig for deg som investerer i kryptovaluta
Kryptovaluta gir en ekstra sikkerhetsutfordring sammenlignet med vanlige aksjer. Når du eier krypto, styres tilgangen av private nøkler, og den som har nøklene, kontrollerer pengene. Disse nøklene oppbevares i en «lommebok», som enten kan være digital (på nett, i en app eller på en børs) eller fysisk (en frakoblet enhet).
En digital lommebok – ofte kalt en «varm» lommebok – er praktisk fordi den alltid er tilkoblet og lar deg handle raskt. Ulempen er at nettopp tilkoblingen gjør den mer utsatt for hacking og skadevare. En fysisk lommebok – en «kald» lommebok – holder nøklene frakoblet internett og er dermed langt vanskeligere å hacke, men du kan miste den eller ødelegge den, og dermed tilgangen til pengene.
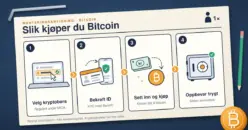
Uansett løsning er gjenopprettingsfrasen (seed phrase) – de 12 til 24 ordene som gjenskaper lommeboken – det aller viktigste. Skriv den ned på papir eller metall, oppbevar den trygt og adskilt fra enheten, og tast den aldri inn på en nettside eller del den med noen. Valget mellom varm og kald lommebok handler også om hvordan du er som person: er du organisert, kan en kald løsning være trygg og grei, mens en digital lommebok kan passe bedre hvis du prioriterer enkelhet. Er du helt ny på feltet, kan det være lurt å sette seg inn i grunnleggende begreper først, for eksempel gjennom vår guide til hvordan du kjøper bitcoin.
Sammenligning: varm vs. kald lommebok
| Egenskap | Varm lommebok (digital) | Kald lommebok (fysisk) |
|---|---|---|
| Tilkobling | Alltid koblet til internett | Frakoblet internett |
| Sikkerhet mot hacking | Lavere – utsatt for skadevare og angrep på nett | Høyere – vanskelig å hacke eksternt |
| Praktisk bruk | Rask og enkel for hyppig handel | Mer tungvint ved daglig handel |
| Største risiko | Kapring, phishing og skadevare | Tap eller ødeleggelse av enheten |
| Egner seg for | Mindre beløp og aktiv handel | Langsiktig oppbevaring av større beløp |
Vanlige feil folk gjør
Mange tap skyldes ikke avansert hacking, men enkle feil som er lette å unngå når du vet om dem:
- Gjenbruk av passord. Ett lekket passord gir angripere nøkkelen til flere kontoer samtidig.
- Å stole på uoppfordrede tips. «Varme tips» og investeringsråd fra fremmede i kommentarfelt, DM-er eller annonser er ofte starten på en svindel.
- Å lagre seed-frasen digitalt. Et skjermbilde eller en tekstfil med gjenopprettingsfrasen kan stjeles av skadevare. Hold den offline.
- Å hoppe over 2FA. Mange slår aldri på tofaktorpålogging fordi det føles tungvint – helt til kontoen blir kapret.
- Å handle på uverifiserte plattformer. Å sette inn penger før man har sjekket tillatelse og markedsadvarsler er en vanlig og kostbar feil.
- Å la seg presse. Følelsen av at man «må handle nå» er selve verktøyet svindlere bruker. Seriøse investeringer tåler at du tenker deg om.
Hva gjør du hvis du blir utsatt?
Handler du raskt, øker sjansen for å begrense skaden. Gjør dette med en gang du mistenker at noe er galt:
- Kontakt banken din umiddelbart for å stoppe eller forsøke å stanse overføringer.
- Endre passord og aktiver 2FA på handelskontoen, e-posten og andre tjenester som kan være berørt.
- Anmeld forholdet til politiet og ta vare på all dokumentasjon, som meldinger, kvitteringer og nettadresser.
- Varsle plattformen eller børsen slik at de kan sperre kontoen.
- Skann enhetene dine for skadevare, og vurder å bytte passord fra en annen, ren enhet.
Vær også realistisk: ved investeringsbedrageri som har gått over landegrenser, kan det være vanskelig å få tilbake penger som allerede er overført. Forebygging er derfor den klart beste beskyttelsen.
Ansvarsfraskrivelse
Denne artikkelen er en generell veiledning om digital sikkerhet og gir ikke finansiell rådgivning eller investeringsanbefalinger. All handel i aksjer, verdipapirer og kryptovaluta innebærer risiko, og du kan tape hele beløpet du investerer. Kontroller alltid at en tilbyder har nødvendig tillatelse før du investerer. I Norge kan du sjekke om et selskap har tillatelse i Finanstilsynets virksomhetsregister og se gjeldende markedsadvarsler hos Finanstilsynet. Generelle råd om trygg nettbruk finner du på Nettvett.no, og mistanke om svindel bør meldes til politiet. Lenker til disse ressursene finner du i kildelisten under.
Referansekilder
Vanlige spørsmål (FAQ)
Hvordan vet jeg om en tradingplattform er seriøs?
Sjekk at selskapet står i Finanstilsynets virksomhetsregister og ikke er oppført på listen over markedsadvarsler. Seriøse aktører har organisasjonsnummer, tydelig kontaktinformasjon og presser deg aldri til å sette inn penger raskt. Mangler plattformen tillatelse i Norge, bør du holde deg unna.
Er kryptovaluta mer utsatt for nettkriminalitet enn aksjer?
Kryptovaluta har en ekstra sårbarhet fordi den som har de private nøklene, kontrollerer pengene, og transaksjoner vanligvis ikke kan reverseres. Mister du kontroll over nøklene eller gjenopprettingsfrasen, kan pengene være tapt for godt. Derfor er trygg oppbevaring av nøklene helt avgjørende.
Hva er forskjellen på en varm og en kald lommebok?
En varm lommebok er tilkoblet internett og er praktisk for hyppig handel, men mer utsatt for hacking. En kald lommebok holder nøklene frakoblet og er tryggere mot angrep, men krever at du passer godt på selve enheten og gjenopprettingsfrasen.
Hjelper antivirus mot investeringssvindel?
Antivirus beskytter mot skadevare, falske nettsider og nedlastinger som brukes i mange angrep, men det kan ikke stoppe svindel som bygger på å overtale deg til å overføre penger frivillig. Kombiner derfor teknisk beskyttelse med sunn skepsis og kontroll av tillatelser.
Bør jeg bruke SMS-koder til tofaktorpålogging?
SMS-koder er bedre enn ingen tofaktorpålogging, men de kan omgås ved SIM-bytte. Der tjenesten tilbyr det, bør du heller bruke en autentiseringsapp eller en fysisk sikkerhetsnøkkel, som er langt vanskeligere for svindlere å komme rundt.